Credit Spread Compression and Liquidity Bifurcation
Evaluating corporate risk premia compression against terminal rate volatility and earnings dispersion.
Corporate credit spreads across developed markets continue to exhibit notable resilience, trading inside long-term averages despite sustained policy tightening and volatile sovereign debt yields. While benchmark equity indices respond to mixed corporate earnings announcements from mega-cap technology leaders such as Meta and Tesla, underlying fixed-income pricing reveals an increasingly bifurcated liquidity environment across capital structures.
Credit Curve Flatness and Spread Tier Dislocation
Option-Adjusted Spreads (OAS) across the credit spectrum reflect a market pricing in an orderly macroeconomic adjustment rather than an acute liquidity shock. High-grade obligations have experienced steady spread compression, anchored by deep institutional demand for duration and solid balance sheet liquidity among top-tier issuers.
Corporate Credit Risk Premia: OAS Spreads vs 5Y Median
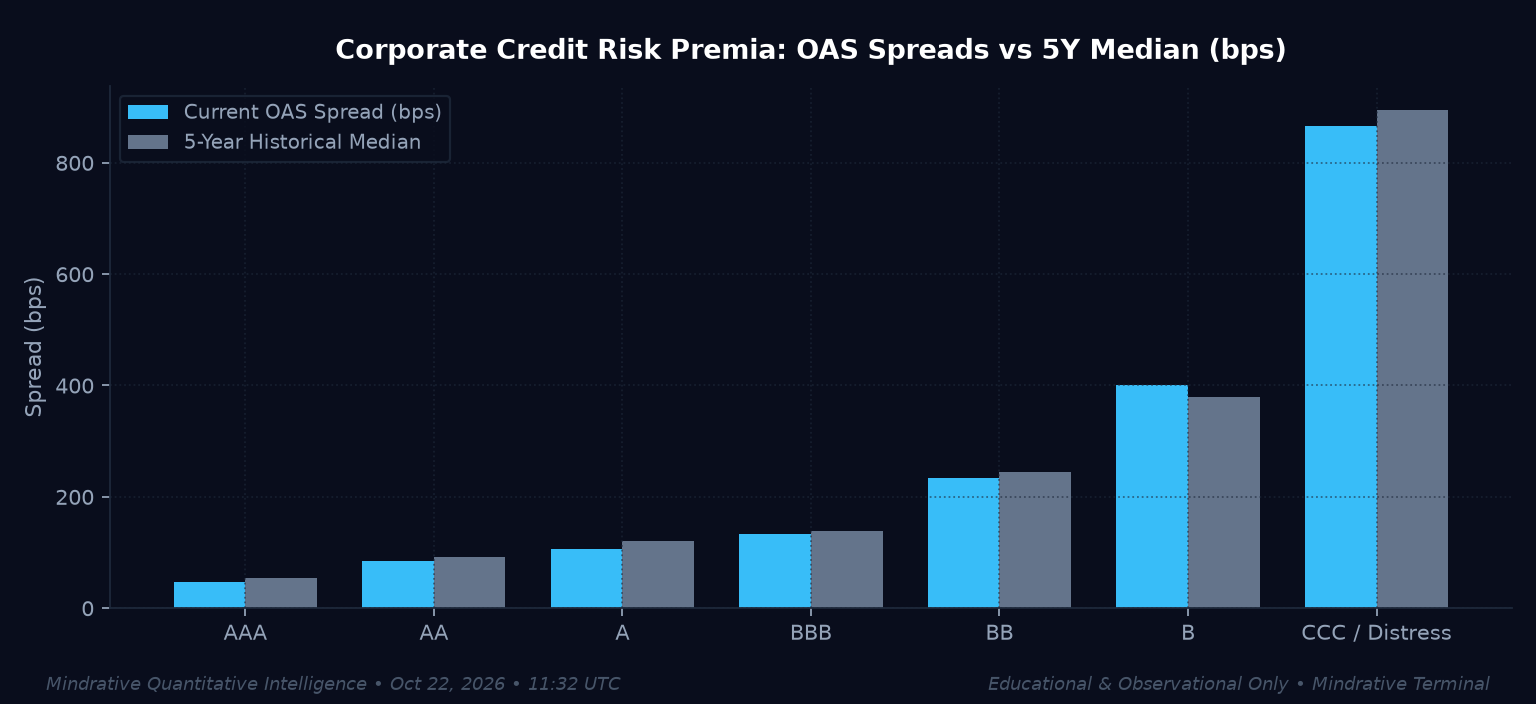
A granular inspection of the corporate risk curve illustrates distinct dispersion patterns across rating buckets:
- Investment Grade Tightness: Spreads for AAA (48 bps vs. 55 bps median), AA (86 bps vs. 92 bps median), and A (106 bps vs. 120 bps median) continue to trade comfortably below their 5-year historical medians, underscoring resilient risk appetite and selective flight-to-quality dynamics.
- Crossover Stability: The BBB and BB tranches remain disciplined, with BB OAS standing near 234 bps relative to a 244 bps median, supported by conservative capital structures established during prior low-cost refinancing regimes.
- Lower-Tier Decoupling: Single-B paper presents an observable anomaly, hovering around 400 bps against a historical median of 380 bps. This expansion signals mounting sensitivity to debt service burdens as maturity walls advance in an elevated interest rate regime.
Earnings Concentration versus Refinancing Frictions
The resilience in corporate spreads is partially buoyed by robust operating performance among index-heavyweight enterprises. Meta's recent quarterly revenue performance and user expansion highlight the ability of cash-rich mega-caps to self-fund intensive infrastructure expenditures and insulate operational trajectories from capital market dislocations. Concurrently, strategic corporate adjustments regarding executive compensation structures and jurisdictions reflect broader initiatives to preserve net balance-sheet efficiency under evolving regulatory and fiscal frameworks.
Conversely, enterprises positioned outside this cash-generative tier face tighter operational margins and rising debt servicing hurdles. While distress metrics in CCC cohorts remain subdued relative to historical crisis levels (865 bps vs. an 895 bps 5-year median), the spread widening in single-B corporate credits demonstrates that credit allocators are differentiating strictly on debt coverage capacity and interest rate sensitivity.
Macro Yield Trajectories and Structural Capital Pressures
As central banks calibrate policy trajectories to balance persistent inflation pressures against decelerating economic momentum, the resulting duration risk continues to reverberate across the yield curve. The primary risk vector for cross-asset portfolios remains the repricing of term premia rather than acute default surges in high-grade credit.
Ultimately, the current regime is defined by extreme liquidity concentration. Balance sheets insulated by high organic cash conversion and pre-funded liquidity reserves maintain suppressed risk spreads, while lower-quality segments face progressive margin compression as floating-rate exposures and maturity expirations transition to prevailing terminal rate environments.
Informational only — not financial advice. This digest interprets publicly available information and data for educational purposes and does not constitute a recommendation to buy, sell or hold any financial product. Verify sources and consider your own circumstances before making financial decisions.